
白馬村の固定資産税:評価額の調べ方と別荘・海外オーナーの注意点
カテゴリー: 税金・法律・ビザ
白馬村の固定資産税は、購入価格ではなく、村が決める固定資産税評価額をもとに計算します。評価額から課税標準額を出し、税率1.4%を掛けたものが年税額です(白馬村)。
課税されるのは毎年1月1日時点の所有者で、納付は原則4月・7月・12月・2月の4回で、2026年度の第4期の納期限は2027年3月1日です。
全部が法令上の「別荘」(専ら保養用で、毎月1日以上の居住またはこれと同程度の居住がない家)である建物の敷地は、住宅用地の特例(評価額の1/6・1/3)を受けられません。居住と併用する建物は別のルールで判定します。村内に住所などがない所有者は、原則として納税管理人を定めます。
下の計算例は仮の評価額による試算で、白馬村の一般的な税額ではありません。同じ土地と建物でも、定住住宅なら年約17.7万円、別荘なら年約19.7万円です(土地の負担調整でこれより低くなる場合があります)。年税額を見積もるには、次の3点を確認します。
- その物件の評価額(評価証明書や課税明細書で確認)
- 定住・別荘・宿泊施設のどれとして使うか(特例の有無が変わる)
- 1月1日に誰が登記名義人か、海外在住なら誰を納税管理人にするか
白馬村の固定資産税はどう計算されますか
税額は「課税標準額×1.4%」です。課税標準額は原則として固定資産課税台帳に登録された価格(評価額)ですが、住宅用地の特例や土地の負担調整措置がある場合は、適用後の額になります(白馬村、地方税法349条の3の2・350条)。
| 対象 | 評価額の決め方 | 課税標準額 |
|---|---|---|
| 土地 | 3年に一度の基準年度に、固定資産評価基準で地目ごとに評価 | 評価額。住宅用地は1/6または1/3、負担調整あり |
| 家屋 | 再建築価格×経年減点補正率 | 原則として評価額 |
| 償却資産(事業用の家具・設備など) | 取得価額から経過年数に応じた減価を差し引く(最低限度は取得価額の5%) | 評価額 |
出典:白馬村「土地に対する課税のしくみ」「家屋に対する課税のしくみ」、総務省「固定資産税の概要」。償却資産は毎年1月31日までに村へ申告します(白馬村英語版案内)。
同じ人が村内に持つ土地・家屋・償却資産について、それぞれの課税標準額の合計が、土地は30万円未満、家屋は20万円未満、償却資産は150万円未満のときは、その区分には固定資産税がかかりません(地方税法351条)。総務省によると、2027年度(令和9年度)以後は家屋30万円、償却資産180万円になります(総務省)。
都市計画税は、都市計画区域内の条例で定める区域などで課税できる税で、上限は0.3%です(地方税法702条・702条の4)。白馬村には白馬村都市計画税条例(昭和37年条例第7号)があり、同条例第1条で課税の根拠を置きつつ、第7条で「当分の間賦課徴収をしない」と定めています。
Hakuba Land が2026年10月27日に白馬村の「税金の種類」と村税納期限一覧を確認した時点でも、都市計画税の項目はありませんでした。条例が改正されない限り徴収されませんが、手元の課税明細書でも確認してください。
固定資産税評価額は購入価格とどう違いますか
評価額は売買価格とは別に、村長が毎年3月31日までに決める価格です(地方税法410条)。実際の購入価格は、評価額の計算に直接は使われません。
- 土地:宅地は地価公示価格などの7割を目途に評価されます(総務省)。この「7割」は評価額の水準の話で、後で出てくる課税標準額の「70%上限」とは別の仕組みです。評価上の地目は登記簿ではなく、1月1日の現況で決まります(白馬村)。
- 家屋:同じ建物を今建て直す費用(再建築価格)に、築年数による減価を掛けて求めます。評価替えで前の価格を超える場合、通常は前の価格に据え置かれます(白馬村)。
- 見直しの時期:評価替えは3年ごとで、次の基準年度は2027年度(令和9年度)です(地方税法341条6号)。家屋の評価基準は2026年6月に改正され、改正部分は2027年度分から適用されます(総務省)。
このため、「購入価格×1.4%」で年税額を見積もると、実際の通知額と大きくずれることがあります。土地の地価動向は白馬の地価2026で整理しています。
別荘・定住住宅・宿泊施設で税額はどう変わりますか
土地の特例が受けられるのは「住宅用地」、つまり1月1日時点で人の居住用の住宅の敷地になっている土地です。白馬村は、店舗・旅館などの業務用建物の敷地、空地(住宅建築予定地を含む)、住宅建築中の土地を非住宅用地の例に挙げています。
一方、一定の要件を満たす既存住宅の建替中の土地は住宅用地の例に入っています(白馬村)。
別荘の扱いは政令で決まっています。全部が別荘として使われる家屋の敷地や、別荘部分が床面積の3/4を超える家屋の敷地は、住宅用地から除かれます(地方税法施行令52条の11)。
ここでいう別荘は、毎月1日以上の居住(これと同程度を含む)に使われない、専ら保養用の家屋です(施行令36条2項、施行規則7条の2の16)。「シャレー」「ヴィラ」と呼ばれる物件がすべて該当するわけではありません。予定している使い方がどう区分されるかは村税務課に確認してください。
| 使い方 | 土地の課税標準 | 新築住宅の減額(家屋) |
|---|---|---|
| 住宅用地に当たる住宅(定住、毎月1日以上の居住があるセカンドハウス、アパートなど) | 200㎡以下の部分は評価額×1/6、超える部分は×1/3(家屋床面積の10倍まで) | 要件を満たせば1/2(120㎡分まで、通常3年度分) |
| 法令上の別荘(専ら保養用) | 特例なし。2024〜2026年度は宅地なら評価額×70%が上限 | 対象外(別荘部分は居住部分に数えない) |
| 全部が宿泊施設などの業務用・空地・建築中 | 特例なし。2024〜2026年度は宅地なら評価額×70%が上限 | 住宅でないため対象外 |
| 住宅と宿泊施設などの併用 | 居住部分(別荘部分を除く)が1/4以上1/2未満なら敷地の0.5、1/2以上なら1.0を住宅用地とする(地上5階以上の耐火建築物は別の率) | 居住部分が1/2以上なら対象になり得る |
出典:地方税法349条の3の2・附則15条の6・附則18条、同施行令52条の11・附則12条、白馬村「土地に対する課税のしくみ」。区分は物件の呼び方ではなく、実際の用途で判定されます。居住と宿泊営業を併用する場合は村に確認してください。
新築住宅の減額は、居住部分が床面積の1/2以上などの要件を満たす住宅の家屋の税額を1/2にするものです。
2022年4月1日から2031年3月31日までに新築された住宅は3年度分、2024年4月1日から2031年3月31日までに新築された地上3階以上の耐火建築物・準耐火建築物である住宅などは5年度分です。
いずれも新たに固定資産税が課される年度から数えます(国土交通省、地方税法附則15条の6)。
床面積の要件は、2026年4月1日以後に新築された住宅は40〜240㎡で、2027年度分の固定資産税から適用されます。それより前に新築された住宅は改正前の要件のままです(施行令附則12条、令和8年政令第83号附則6条3項)。白馬村のページには改正前の内容が残っているため、新築時は村に確認してください。
住宅の新築・増築・建替え・全部または一部の取壊し、家屋の全部または一部の用途変更、土地の利用状況の変更があったときは、1月1日時点の土地所有者が、翌年1月31日までに住宅用地の申告をします(白馬村)。
計算例:同じ土地と建物で比べると(2026年度の仕組み)
以下は仕組みを示すための仮の数字です。土地300㎡(評価額300万円の宅地)、木造2階建ての住宅120㎡(評価額1,200万円)とします。
| 項目 | 定住住宅 | 別荘 |
|---|---|---|
| 土地の課税標準 | 200㎡分 200万円×1/6+100㎡分 100万円×1/3=約66.7万円 | 上限 300万円×70%=210万円 |
| 土地の税額(上限) | 約9,300円 | 約29,400円 |
| 家屋の税額 | 168,000円(減額期間中は84,000円) | 168,000円 |
| 合計(目安) | 約177,300円(減額期間中は約93,300円) | 約197,400円 |
出典:編集部の試算(地方税法349条の3の2・350条・附則18条、白馬村の計算方法による)。負担調整により実際の土地の額はこれより低いことがあります。端数処理は省略。減額期間中の額は、要件を満たす新築住宅で減額期間が残っている場合の数字です。土地の額は各列の区分を前提にしています。
この試算は土地と家屋だけで、宿泊施設の場合は家具・設備などの償却資産の税が加わることがあります。
購入価格を5,000万円として「5,000万円×1.4%=70万円」と見積もると、誤った数字になります。税額を左右するのは、評価額、特例の有無、土地の負担調整です。附則18条の負担調整は2026年度分までの規定なので、2027年度以降は最新の規定を確認してください。
誰が、いつ、どう払いますか
納税義務者は1月1日時点で登記簿などに所有者として登録されている人です。売買で所有者が変わっても、1月1日までに名義変更の登記が終わっていなければ、その年度は前の所有者に課税されます(白馬村、地方税法343条・359条)。売主と買主でその年の税をどう負担するかは、契約前に取り決めを確認してください。
| 期 | 2026年度の納期限 | 口座振替日 |
|---|---|---|
| 第1期 | 2026年4月30日 | 4月27日 |
| 第2期 | 2026年7月31日 | 7月27日 |
| 第3期 | 2026年12月25日 | 12月25日 |
| 第4期 | 2027年3月1日 | 2027年2月25日 |
出典:白馬村 村税納期限一覧表(月末が土日祝日の場合は直後の平日)
英語版案内によると、固定資産税は村役場の窓口・金融機関・口座振替で納められます(白馬村 英語版PDF)。この案内からは、海外送金や海外口座からの引落しが使えるかどうかは分かりません。納税管理人と通知書の受け取り・支払いを決め、使える方法を村に確認してください。海外在住のオーナーは、年度ごとに次の点を確認してください。
- 必要に応じて納税管理人を定め、届け出る
- 納税通知書の送付先を決める
- 使える納付方法を村に確認する
- 各納期限の前に誰が支払うかを決める
海外在住・外国籍のオーナーは何をすればよいですか
税率は国籍で変わりません。手続きで必要になるのが納税管理人です。
村内に住所・居所・事務所・事業所のいずれもない納税義務者は、納税に関する一切の事項を処理させる納税管理人を定めます。村が条例で定める地域内の人なら村長に申告し、地域外の人で納税事務を適切に処理できる人を選ぶ場合は、村長に申請して承認を受けます(地方税法355条1項)。
- 国外に転出する場合は、国内で納税通知書を受け取る納税管理人が必要です(白馬村)。
- 届出には、納税義務者と納税管理人の両方の承諾が必要です。
- 届け出ても、所有権や納税義務が納税管理人に移るわけではありません。
- 徴収に支障がないと村長の認定を受けた場合は、納税管理人を定めなくてもよいとされています(同条2項)。
様式は白馬村の「納税管理人申告書」です。白馬村の英語版案内には、問い合わせ先として [email protected] が載っています。購入時の登記や送金の流れは外国人の白馬不動産購入ガイドにまとめています。
評価額を確認し、納得できないときはどうしますか
- 課税明細書:納税通知書と一緒に届き、土地は所在・地番・地目・地積・価格、家屋は家屋番号・構造・床面積・価格が載ります(地方税法364条3項)。
- 評価証明書:白馬村税務課に「証明・閲覧申請書」で請求します(白馬村)。
- 縦覧:毎年4月1日から、4月20日か第1期の納期限のいずれか遅い日以後の日まで、村内の他の土地・家屋の価格と比べられます。具体的な期間は村の公示で確認します(地方税法416条)。
- 審査の申出:価格に不服があるときは、価格登録の公示の日から、納税通知書の交付を受けた日後3か月を経過する日までに、固定資産評価審査委員会へ文書で申し出ます。基準年度の翌年度・翌々年度は、地目の変換などの事情を申し立てる場合に限られます(地方税法432条)。
よくある見落とし
- 購入価格に1.4%を掛けて予算を組む
- 法令上の別荘に当たる家(専ら保養用で、毎月1日以上の居住またはこれと同程度の居住がない)にも、住宅用地の1/6が使えると思い込む
- 家を建てる予定の空地や建築中の土地も、住宅用地として扱われると考える
- 12月に決済しても、1月1日までに登記が終わらず、その年度の通知が前の所有者に届く
- 使い方を変えたのに、翌年1月31日までに住宅用地の申告をしない
- 海外に移ったあと納税管理人を届け出ず、通知書を受け取れない
- 新築住宅の減額期間(通常3年度分)が終わると、家屋の税額が元の額に戻ることを見込んでいない
購入前に税額を見積もる手順
まず売主から直近の課税明細書を取り寄せ、土地と家屋の評価額、課税標準額、実際の年税額を確認します。次に、購入後の使い方で区分が変わるか、新築住宅の減額がまだ残っているかを確かめ、上の表で特例の有無を当てはめます。宿泊施設にする場合の許可の違いは、民泊と旅館業許可の違いで整理しています。
Hakuba Land は、宅地建物取引業者である Gemini株式会社の不動産ブランドです。土地や物件探しのほか、長期提携の建設業者による設計・施工を Gemini株式会社が調整しています。他のオーナー向けの別荘管理は準備中です。
土地選びの手順は白馬で土地を買うときの流れにあります。
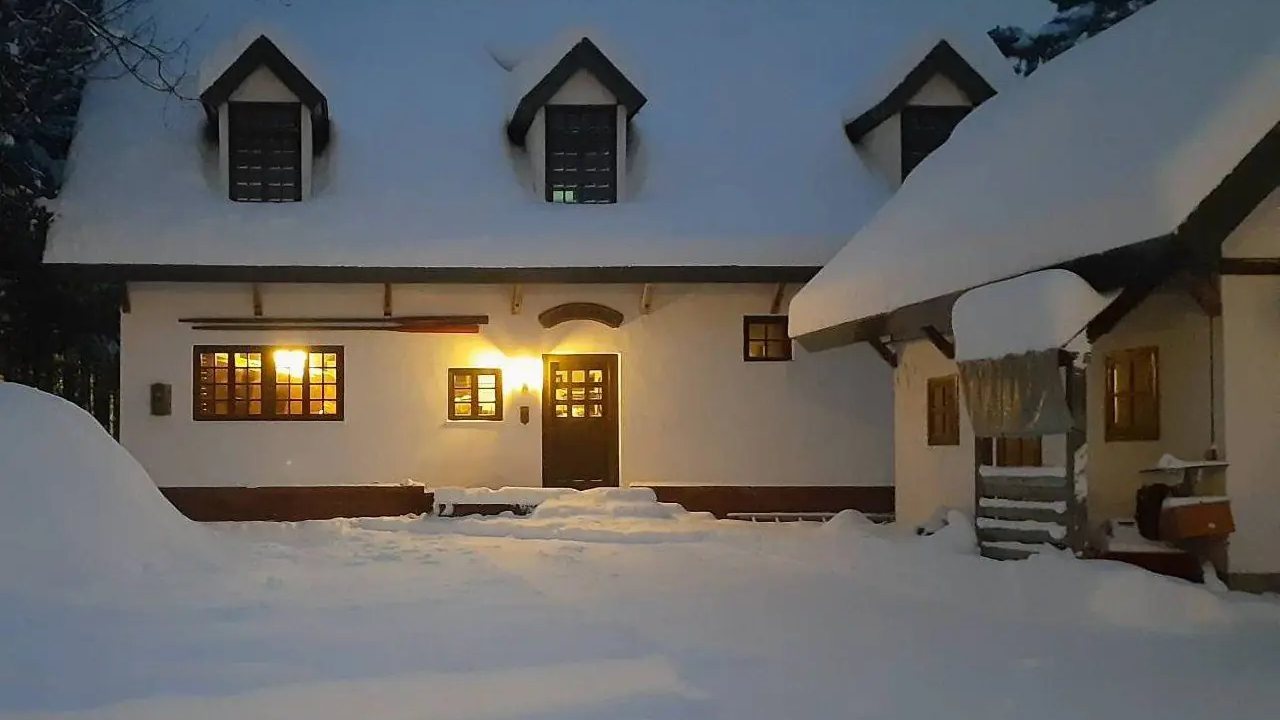
この記事は一般的な情報で、税務上の助言ではありません。個別の税額は白馬村税務課(0261-85-0712)、具体的な判断は税理士にご確認ください。写真はGemini株式会社が所有する一棟貸し「Maykiss」です。
最終確認日:2026年10月27日(白馬村税務課の各ページ、e-Gov法令、総務省、国土交通省)
出典
よくある質問
白馬村の納税通知書はいつ届きますか?
白馬村の英語版案内では、納税通知書は第1期の納期がある4月に送られます。2026年度の第1期の納期限は4月30日でした。村の案内では、海外に転出する所有者の場合、納税管理人が国内で通知書を受け取るとしています。
家族以外の人が評価証明書を代わりに請求できますか?
できます。白馬村税務課の「証明・閲覧申請書」に加えて、家族以外の人が請求するときは委任状が必要です。海外在住の所有者が国内の代理人に頼む場合も、この委任状を用意します。
関連ガイド
-
外国人は白馬の不動産を買える?費用・手続き・新ルール【2026年】
外国人も原則として白馬の土地・建物を購入できます。2026年4月からの外為法報告の変更、地価データ、白馬特有の確認事項を解説します。
-
白馬で土地を買う前に:建てられる建物と確認すべきルール
白馬の土地購入を検討中の方へ。白馬村の白地地域と建築形態制限、景観計画の高さ制限、開発行為の事前協議、別荘地の協定、接道など、購入前に確認すべき点をまとめました。
-
白馬の地価2026:公的データで見る土地価格と購入前の確認点
白馬村の地価は2026年、地価公示・地価調査ともに上昇率で全国上位となりました。国土交通省の公表データをもとに、価格と上昇率、背景、購入前の読み方を整理します。
-
白馬村の民泊規制:冬季の営業制限と旅館業許可・簡易宿所の違い
白馬村の民泊は年180日が上限で、神城・北城の一部区域では12月1日〜3月31日の営業が制限されます(家主居住などの例外あり)。旅館業許可(簡易宿所)との違いと購入前の確認点を公式資料で整理。
-
白馬村の宿泊税はいくら?1人1泊200円〜と一棟貸しの計算方法
白馬村の宿泊税は素泊まり・税抜きで1人1泊6,000円以上の宿泊に200〜1,900円(県税込み)。一棟貸し・貸別荘の人数割り計算、課税免除、宿泊事業者の登録と毎月の申告を公式資料で整理。