
日本白马固定資産税:評価額、别墅用地与海外业主须知
分类: 税务·法规·签证
在日本白马,固定资产税(日文:固定資産税)按官方评价额(評価額)算出课税标准额后乘以1.4%计征,不是按买价。土地、房屋和符合条件的经营用折旧资产都可能是课税对象(白马村)。
纳税人是每年1月1日的所有人,税款原则上分4月、7月、12月、2月四期缴纳,2026年度第4期的缴纳期限为2027年3月1日。
整栋都属于法律意义上的“别墅”(专供休闲度假,且不用于每月至少居住1天或同等程度居住的房屋)时,其土地不能享受住宅用地特例(评价额的1/6或1/3);与居住混合使用的房屋另按规则判定。在村内没有住所等的业主,原则上必须指定纳税管理人。
下文用假设评价额做计算示例(不是白马的典型税额),未计新建住宅减额时,同一块地、同一栋房自住约17.7万日元、作别墅约19.7万日元;土地税负调整还可能更低。买房前若要估年度税费,先核对三件事:
- 这处房产的评价额(看课税明细书或评价证明书〔評価証明書〕)
- 打算自住、当别墅,还是经营住宿设施(是否享受特例取决于用途)
- 1月1日登记的所有人是谁;如果住在海外,由谁担任纳税管理人
日本白马村的固定资产税怎么算?
税额=课税标准额×1.4%。课税标准额原则上就是固定资产课税台账上登记的价格(评价额);适用住宅用地特例或土地税负调整措施(日文:負担調整措置)时,按调整后的金额计算(白马村,地方税法第349条之3之2、第350条)。
| 课税对象 | 评价额怎么定 | 课税标准额 |
|---|---|---|
| 土地 | 每3年一次的基准年度,按国家的固定资产评价基准分地目评价 | 评价额;住宅用地为1/6或1/3,另有税负调整 |
| 房屋 | 按现行标准重建同等房屋的成本×按房龄折减的系数 | 原则上等于评价额 |
| 折旧资产(经营用家具、设备等) | 取得价格减去按年数计算的折旧(最低为取得价格的5%) | 评价额 |
出处:白马村“土地课税”“房屋课税”页面、日本总务省“固定资产税概要”。折旧资产须每年1月31日前向村里申报(白马村英文说明)。
同一人在村内的土地、房屋、折旧资产,各自的课税标准额合计分别不足30万日元、20万日元、150万日元时,该区分不征固定资产税(地方税法第351条)。据总务省说明,2027年度(令和9年度)起,房屋提高到30万日元,折旧资产提高到180万日元(总务省)。
都市计划税只能在指定的都市计划区域等范围内征收,税率上限0.3%(地方税法第702条、第702条之4)。白马村订有《白马村都市计划税条例》(昭和37年条例第7号):第1条设定课税依据,第7条则规定“当面一段期间不课征、不征收”。
Hakuba Land于2026年10月27日查阅白马村“税金种类”页面和村税缴纳期限表时,两处也没有都市计划税一项。在条例未修改前不征收;请仍以自己的课税明细书为准。
固定资产税评价额和购买价格有什么不同?
评价额由村长每年3月31日前决定,与成交价分开确定(地方税法第410条)。实际购买价格并不直接用于计算评价额。
- 土地:宅地以公示地价等的约7成为目标进行评价(总务省)。这个“7成”说的是评价额本身的水平,和下文课税标准额的“70%上限”是两回事。评价用的地目按1月1日的实际用途判断,而不是登记簿上的地目(白马村)。
- 房屋:按现行标准重建同等房屋所需的费用,再乘以房龄折减系数。重新评价后若高于原价格,通常维持原价格(白马村)。
- 调整周期:每3年重新评价一次,下一个基准年度是2027年度(地方税法第341条第6号)。房屋评价基准已于2026年6月修订,修订部分从2027年度的税额开始适用(总务省)。
所以,用“买价×1.4%”来估算,往往和实际通知的金额差距很大。白马地价走势可参考日本白马地价2026。
别墅、自住房和住宿设施,税额差在哪里?
土地特例只适用于“住宅用地”,即截至1月1日作为供人居住的住宅所在地的土地。白马村列举的非住宅用地包括:店铺、旅馆等经营用建筑的用地、空地(包括计划建房的土地)、正在建房的土地。符合一定条件、正在重建原有住宅的土地,则列为住宅用地(白马村)。
别墅的处理由政令规定:整栋作为别墅使用的房屋,或别墅部分超过建筑面积3/4的房屋,其土地不属于住宅用地(地方税法施行令第52条之11)。
这里的别墅,是指专供休闲度假,且不用于每月至少居住1天或同等程度居住的房屋(施行令第36条第2项、施行规则第7条之2之16)。并不是所有叫“度假屋”“别墅”的房产都属于这一类。打算怎么用、会被归到哪一类,请向白马村税务课确认。
| 用途 | 土地课税标准 | 新建住宅减额(房屋) |
|---|---|---|
| 属于住宅用地的住宅(自住、每月至少居住1天的第二居所、公寓等) | 200㎡以内部分评价额×1/6,超出部分×1/3(以房屋面积10倍为限) | 符合条件可减半(以120㎡为限,一般3个年度) |
| 法律意义上的别墅 | 无特例;2024–2026年度宅地上限为评价额×70% | 不适用(别墅部分不算居住部分) |
| 整栋用于住宿等经营、空地、建设中 | 无特例;2024–2026年度宅地上限为评价额×70% | 不适用(不属于住宅) |
| 住宅与住宿等混合使用 | 居住部分(不含别墅用途)占1/4以上、不足1/2时,用地面积的一半计为住宅用地;占1/2以上时全部计为住宅用地(地上5层以上耐火建筑另有比率) | 居住部分占1/2以上时可能适用 |
出处:地方税法第349条之3之2、附则第15条之6、附则第18条,同施行令第52条之11、附则第12条,白马村“土地课税”页面。分类按实际用途判断,而不是房产的叫法。居住与住宿经营混合使用时,请向白马村税务课确认。
新建住宅减额是把符合居住部分占建筑面积1/2以上等条件的住宅的房屋税额减半。
2022年4月1日至2031年3月31日新建的住宅减额3个年度;2024年4月1日至2031年3月31日新建、地上3层以上的耐火建筑或准耐火建筑中的住宅等减额5个年度。两者都从首次课征固定资产税的年度开始计算(国土交通省、地方税法附则第15条之6)。
2026年4月1日以后新建的住宅,面积要求为40–240㎡,从2027年度的固定资产税开始适用;此前新建的仍按修订前的要求(施行令附则第12条、令和8年政令第83号附则第6条第3项)。白马村网页上仍是修订前的内容,新建时请向村里确认。
新建、扩建、重建或全部/部分拆除住宅,房屋全部或部分改变用途,或土地使用状况改变时,由1月1日的土地所有人在次年1月31日前申报住宅用地(白马村)。
计算示例:同一块地、同一栋房,两种用途(2026年度规则)
下面用假设评价额说明算法(不是白马的典型税额):宅地300㎡(评价额300万日元),木造两层住宅120㎡(评价额1,200万日元)。
| 项目 | 自住 | 别墅 |
|---|---|---|
| 土地课税标准 | 200㎡部分200万×1/6+100㎡部分100万×1/3=约66.7万日元 | 上限300万×70%=210万日元 |
| 土地税额(上限) | 约9,300日元 | 约29,400日元 |
| 房屋税额 | 168,000日元(减额期间84,000日元) | 168,000日元 |
| 合计(参考) | 约177,300日元(减额期间约93,300日元) | 约197,400日元 |
出处:编辑部按地方税法第349条之3之2、第350条、附则第18条及白马村计算方法试算。税负调整可能使实际土地税额更低。未计尾数处理。减额期间的金额,以符合条件且仍在减额期内的新建住宅为前提;土地金额以各栏的分类为前提。
这个试算只包括土地和房屋;住宿设施还可能需要为家具、设备等折旧资产纳税。
如果在这个例子里按买价5,000万日元估算“5,000万×1.4%=70万日元”,就会得出错误的数字。税额取决于评价额、能否享受特例以及土地税负调整。附则第18条的税负调整只规定到2026年度,2027年度以后请确认最新规定。
谁来缴、什么时候缴、怎么缴?
纳税人是1月1日在登记簿等上登记为所有人的人。买卖后如果1月1日前没有完成过户登记,当年度仍向原所有人征税(白马村,地方税法第343条、第359条)。当年税款由买卖双方如何分担,请在签约前确认合同条款。
| 期 | 2026年度缴纳期限 | 自动扣款日 |
|---|---|---|
| 第1期 | 2026年4月30日 | 4月27日 |
| 第2期 | 2026年7月31日 | 7月27日 |
| 第3期 | 2026年12月25日 | 12月25日 |
| 第4期 | 2027年3月1日 | 2027年2月25日 |
出处:白马村 村税缴纳期限表(月末遇周末或节假日顺延至下一个工作日)
据白马村英文说明,固定资产税可在村役场窗口、金融机构缴纳或自动扣款(白马村英文PDF)。村里这份说明并未确认可否海外汇款或从海外账户扣款;请向白马村税务课确认可用方式,并与纳税管理人约定通知书接收和每期付款。住在海外的业主,每个年度建议先确认:
- 需要时指定并申报纳税管理人
- 确定缴税通知书的寄送地址
- 向村里确认可用的缴纳方式
- 约定每期缴纳期限前由谁付款
海外业主要办什么手续?
税率不因国籍而变。要不要指定纳税管理人,看业主在村内有无住所等、是否符合例外。在村内没有住所、居所、事务所或营业所的,须指定代办一切纳税事务的纳税管理人。选择村条例规定区域内的人时向村长申报;选择区域外、能妥善处理纳税事务的人时,须向村长申请并获得批准(地方税法第355条第1项)。
- 迁出日本时,需要在日本国内代收缴税通知书的纳税管理人(白马村)。
- 申报须纳税人和纳税管理人双方同意。
- 申报后,所有权和纳税义务并不转移给纳税管理人。
- 经村长认定不影响征收的,可以不指定纳税管理人(同条第2项)。
所用表格是白马村的纳税管理人申报表(日文:納税管理人申告書),可在白马村税务课证明·申请页面获取。白马村英文说明列出的咨询邮箱是 [email protected]。购房时的登记和汇款流程,可参考外国人能在日本白马买房吗。
怎么核对评价额?有异议怎么办?
- 课税明细书:随缴税通知书寄出,土地载明所在、地号、地目、面积和价格,房屋载明所在、房屋编号、种类、结构、面积和价格(地方税法第364条第3项)。
- 评价证明书:用证明·阅览申请书(日文:証明・閲覧申請書)向白马村税务课申请(白马村)。
- 纵览:每年4月1日起,至不早于4月20日或第1期缴纳期限(取较晚者)的某一天为止,可与村内其他土地、房屋的价格比较。具体期间以村里的公告为准(地方税法第416条)。
- 审查申请:对价格有异议的,可在价格登记公告之日起,至收到缴税通知书之日后满3个月的当天为止,以书面形式向固定资产评价审查委员会提出。基准年度之后的两个年度,仅限主张地目变更等情形(地方税法第432条)。
常见误区
- 拿买价直接乘1.4%做预算
- 以为法律意义上的别墅(专供休闲度假,且不用于每月至少居住1天或同等程度居住)也能享受1/6的住宅用地特例
- 以为计划建房的空地、正在建设中的土地算住宅用地
- 12月交割但1月1日前未完成登记,当年度的通知仍寄给卖方
- 改变用途后,没有在次年1月31日前申报
- 移居海外后没有申报纳税管理人,收不到通知
- 没料到新建住宅减额(一般3个年度)结束后,房屋税额会恢复原额
买房前怎么估算税额
先向卖方索取最近的课税明细书,记下土地和房屋的评价额、课税标准额和实际年税额。再确认购买后的用途是否会改变分类、新建住宅减额是否还有剩余年度,对照上表判断能否享受特例。出租经营所需的许可,可参考日本白马民宿许可与旅馆业许可的区别。
Hakuba Land是Gemini株式会社旗下的不动产品牌;Gemini株式会社持有日本不动产经纪执照(宅地建物取引业)。找地、找房之外,设计与施工由长期合作的建筑公司承担,Gemini株式会社负责统筹。为其他业主提供的别墅管理服务仍在筹备中。
买地流程可参考在日本白马买地。
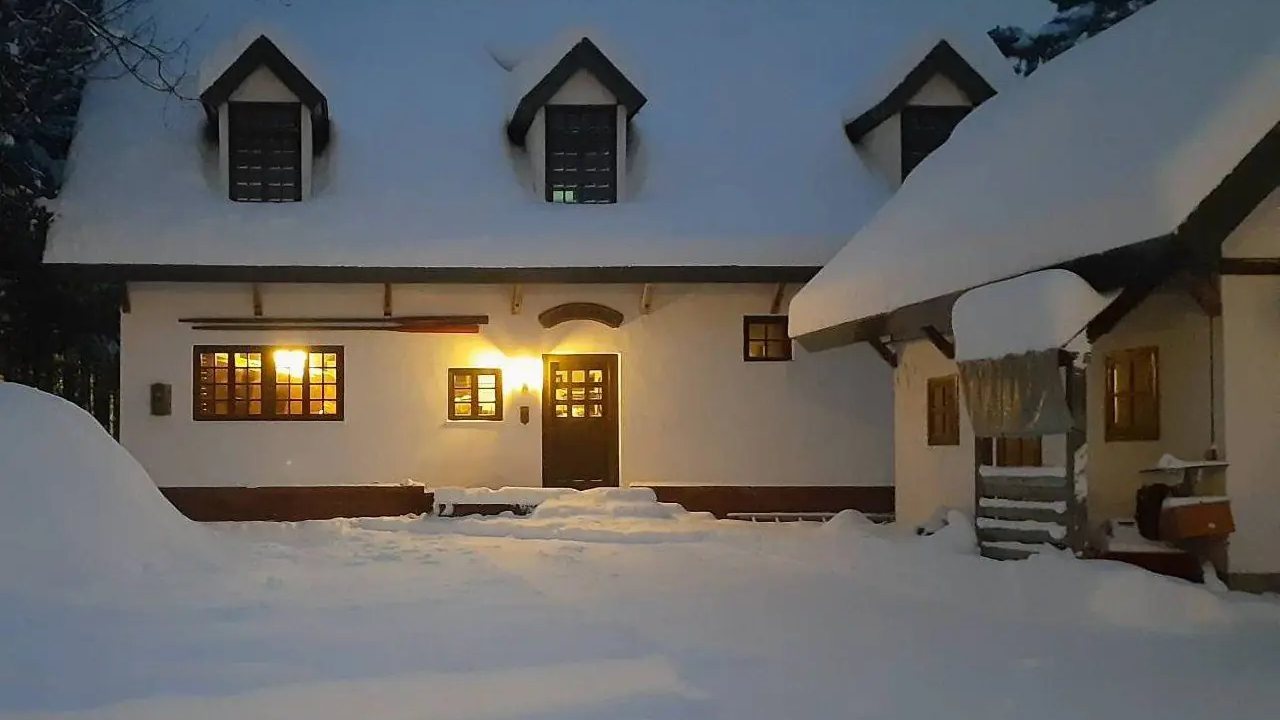
本文为一般信息,不构成税务建议。具体税额请向白马村税务课(+81-261-85-0712)确认,具体判断请咨询税理士。照片为Gemini株式会社自有的整栋出租住宿设施Maykiss。
最后核对日期:2026年10月27日(白马村税务课各页面、e-Gov法令、总务省、国土交通省)
出处
常见问题
白马村的固定资产税缴税通知什么时候寄出?
白马村英文说明写明,缴税通知书在第1期所在的4月寄出。
非家属可以代我申请评价证明书吗?
可以。除白马村税务课的“证明·阅览申请书”外,非家属代办还需要业主出具的委托书。住在海外、请日本国内的人代领证明时,也要准备这份委托书。
相关指南
-
外国人在日本白马买房:条件、费用与流程(2026)
外国人可以在日本长野县白马村买地买房,不需要签证或居留。本文说明2026年购买流程、费用、4月起的非居民报告新规和白马地价数据。
-
日本白马买地指南:能建什么、要查哪些规定
正在看白马土地出售信息?本文说明白马村的白地地域与建筑形态限制、景观计划高度限制、开发行为事前协议、别墅区协定和接道要求,以及购买前要确认的事项。
-
日本白马地价2026:官方数据与买地前须知
2026年白马村地价在地价公示和地价调查中涨幅均居日本前列。本文依据国土交通省公布数据,整理白马的价格、涨幅、原因以及购买前如何解读。
-
日本白马民宿许可:冬季限制区域与旅馆业许可(简易宿所)的区别
日本白马的民泊(住宅宿泊事业)每年上限180天,神城、北城部分区域12月1日至3月31日限制营业(房东居住等情形除外)。对比旅馆业许可(简易宿所)的条件与买前确认要点。
-
日本白马住宿税怎么算?每人每晚200日元起与包栋别墅算法
日本白马村住宿税:不含餐、不含消费税每人每晚6,000日元以上收200–1,900日元(含长野县税)。包栋别墅按人数均摊的算法、免税情形,以及出租房东要办的登记与申报。