
日本白馬房屋稅:固定資産税依評価額計算,別墅與海外屋主須知
分類: 稅務·法規·簽證
日本白馬村的固定資產稅(日文:固定資産税)涵蓋土地、房屋及符合條件的營業用折舊資產。年稅額為課稅標準額×1.4%,不是購買價格×1.4%。白馬村先依官方評價額(日文:評価額)算出課稅標準額再計徵(白馬村)。
納稅人是每年1月1日的所有人,稅款原則上分4月、7月、12月、2月四期繳納,2026年度第4期的繳納期限為2027年3月1日。
整棟都屬於法律意義上的「別墅」(專供休閒度假,且非供每月至少居住1天或同等程度居住使用的房屋)時,其土地不能享受住宅用地特例(評價額的1/6或1/3);與居住混合使用的房屋另按規則判定。在村內沒有住所等的屋主,原則上必須指定納稅管理人。
下文用假設評價額做計算示例(不是白馬的典型稅額),未計新建住宅減額時,同一塊地、同一棟房自住約17.7萬日圓、作別墅約19.7萬日圓;土地稅負調整還可能更低。買房前若要估算年度稅費,先核對三件事:
- 這處不動產的評價額(看課稅明細書或評價證明書〔評価証明書〕)
- 打算自住、當別墅,還是經營住宿設施(是否享受特例取決於用途)
- 1月1日登記的所有人是誰;如果住在海外,由誰擔任納稅管理人
日本白馬村的固定資產稅怎麼算?
稅額=課稅標準額×1.4%。課稅標準額原則上就是固定資產課稅台帳上登記的價格(評價額);適用住宅用地特例或土地稅負調整措施(日文:負擔調整措置)時,依調整後的金額計算(白馬村,地方税法第349條之3之2、第350條)。
| 課稅對象 | 評價額怎麼定 | 課稅標準額 |
|---|---|---|
| 土地 | 每3年一次的基準年度,依國家的固定資產評價基準分地目評價 | 評價額;住宅用地為1/6或1/3,另有稅負調整 |
| 房屋 | 依現行標準重建同等房屋的成本×依房齡折減的係數 | 原則上等於評價額 |
| 折舊資產(經營用家具、設備等) | 取得價格減去依年數計算的折舊(最低為取得價格的5%) | 評價額 |
出處:白馬村「土地課稅」「房屋課稅」頁面、日本總務省「固定資產稅概要」。折舊資產須每年1月31日前向村裡申報(白馬村英文說明)。
同一人在村內的土地、房屋、折舊資產,各自的課稅標準額合計分別不足30萬日圓、20萬日圓、150萬日圓時,該區分不徵固定資產稅(地方税法第351條)。據總務省說明,2027年度(令和9年度)起,房屋提高到30萬日圓,折舊資產提高到180萬日圓(總務省)。
都市計畫稅只能在指定的都市計畫區域等範圍內徵收,稅率上限0.3%(地方税法第702條、第702條之4)。白馬村訂有《白馬村都市計畫稅條例》(昭和37年條例第7號):第1條設定課稅依據,第7條則規定「當前一段期間不課徵、不徵收」。
Hakuba Land於2026年10月27日查閱白馬村「稅金種類」頁面和村稅繳納期限表時,兩處也沒有都市計畫稅一項。在條例未修改前不徵收;請仍以自己的課稅明細書為準。
固定資産税評価額和購買價格有什麼不同?
評價額由村長每年3月31日前決定,與成交價分開確定(地方税法第410條)。實際購買價格並不直接用於計算評價額。
- 土地:宅地以公示地價等的約7成為目標進行評價(總務省)。這裡的「7成」是評價額的估值基準,和下文課稅標準額的「70%上限」是兩回事。評價用的地目依1月1日的實際用途判斷,而不是登記簿上的地目(白馬村)。
- 房屋:依現行標準重建同等房屋所需的費用,再乘以房齡折減係數。重新評價後若高於原價格,通常維持原價格(白馬村)。
- 調整週期:每3年重新評價一次,下一個基準年度是2027年度(地方税法第341條第6號)。房屋評價基準已於2026年6月修訂,修訂部分從2027年度的稅額開始適用(總務省)。
因此,用「買價×1.4%」估算,常常和實際通知金額差很多。白馬地價走勢可參考日本白馬地價2026。
別墅、自用住宅和住宿設施,稅額差在哪?
土地特例只適用於「住宅用地」,即截至1月1日作為供人居住的住宅所在地的土地。白馬村列舉的非住宅用地包括:店鋪、旅館等經營用建築的用地、空地(包括計畫建房的土地)、正在施工中的土地。符合一定條件、正在重建原有住宅的土地,則列為住宅用地(白馬村)。
別墅的處理由政令規定:整棟作為別墅使用的房屋,或別墅部分超過建築面積3/4的房屋,其土地不屬於住宅用地(地方税法施行令第52條之11)。
這裡的別墅,是指專供休閒度假,且非供每月至少居住1天或同等程度居住使用的房屋(施行令第36條第2項、施行規則第7條之2之16)。並不是所有叫「度假屋」「別墅」的不動產都屬於這一類。打算怎麼用、會被歸到哪一類,請向白馬村稅務課確認。
| 用途 | 土地課稅標準 | 新建住宅減額(房屋) |
|---|---|---|
| 屬於住宅用地的住宅(自住、每月至少居住1天的第二住所、公寓等) | 200㎡以內部分評價額×1/6,超出部分×1/3(以房屋面積10倍為限) | 符合條件可減半(以120㎡為限,一般3個年度) |
| 法律意義上的別墅 | 無特例;2024–2026年度宅地上限為評價額×70% | 不適用(別墅部分不算居住部分) |
| 整棟用於住宿等經營、空地、施工中 | 無特例;2024–2026年度宅地上限為評價額×70% | 不適用(不屬於住宅) |
| 住宅與住宿等混合使用 | 居住部分(不含別墅用途)佔1/4以上、不足1/2時,用地面積的一半列為住宅用地;佔1/2以上時全部列為住宅用地(地上5層以上耐火建築另有比率) | 居住部分佔1/2以上時可能適用 |
出處:地方税法第349條之3之2、附則第15條之6、附則第18條,同施行令第52條之11、附則第12條,白馬村「土地課稅」頁面。分類按實際用途判斷,而不是不動產的叫法。居住與住宿經營混合使用時,請向白馬村稅務課確認。
新建住宅減額是把符合居住部分佔建築面積1/2以上等條件的住宅的房屋稅額減半。
2022年4月1日至2031年3月31日新建的住宅減額3個年度;2024年4月1日至2031年3月31日新建、地上3層以上的耐火建築或準耐火建築中的住宅等減額5個年度。兩者都從首次課徵固定資產稅的年度開始計算(國土交通省、地方税法附則第15條之6)。
2026年4月1日以後新建的住宅,面積要求為40–240㎡,從2027年度的固定資產稅開始適用;此前新建的仍依修訂前的要求(施行令附則第12條、令和8年政令第83號附則第6條第3項)。白馬村網頁上仍是修訂前的內容,新建時請向村裡確認。
新建、擴建、重建或全部/部分拆除住宅,房屋全部或部分改變用途,或土地使用狀況改變時,由1月1日的土地所有人在隔年1月31日前申報住宅用地(白馬村)。
計算示例:同一塊地、同一棟房,兩種用途(2026年度規則)
下面用假設評價額說明算法(不是白馬的典型稅額):宅地300㎡(評價額300萬日圓),木造兩層住宅120㎡(評價額1,200萬日圓)。
| 項目 | 自住 | 別墅 |
|---|---|---|
| 土地課稅標準 | 200㎡部分200萬×1/6+100㎡部分100萬×1/3=約66.7萬日圓 | 上限300萬×70%=210萬日圓 |
| 土地稅額(上限) | 約9,300日圓 | 約29,400日圓 |
| 房屋稅額 | 168,000日圓(減額期間84,000日圓) | 168,000日圓 |
| 合計(參考) | 約177,300日圓(減額期間約93,300日圓) | 約197,400日圓 |
出處:編輯部依地方税法第349條之3之2、第350條、附則第18條及白馬村計算方法試算。稅負調整可能使實際土地稅額更低。未計尾數處理。減額期間的金額,以符合條件且仍在減額期內的新建住宅為前提;土地金額以各欄的分類為前提。
這份試算只含土地和房屋;若經營住宿,家具、設備等折舊資產還可能另計稅額。
若在這個例子裡用買價5,000萬日圓去算「5,000萬×1.4%=70萬日圓」,數字就會錯。稅額取決於評價額、能否適用特例以及土地稅負調整。附則第18條的稅負調整只規定到2026年度,2027年度以後請確認最新規定。
誰該繳、什麼時候繳、怎麼繳?
納稅人是1月1日在登記簿等上登記為所有人的人。買賣後如果1月1日前沒有完成過戶登記,當年度仍向原所有人徵稅(白馬村,地方税法第343條、第359條)。當年稅款由買賣雙方如何分擔,請在簽約前確認契約條款。
| 期 | 2026年度繳納期限 | 自動轉帳日 |
|---|---|---|
| 第1期 | 2026年4月30日 | 4月27日 |
| 第2期 | 2026年7月31日 | 7月27日 |
| 第3期 | 2026年12月25日 | 12月25日 |
| 第4期 | 2027年3月1日 | 2027年2月25日 |
出處:白馬村 村稅繳納期限表(月末遇週末或假日順延至下一個工作日)
據白馬村英文說明,固定資產稅可在白馬村役場櫃檯、金融機構繳納或自動轉帳(白馬村英文PDF)。村裡這份說明並未確認可否海外匯款或從海外帳戶扣款;請向白馬村稅務課確認可用方式,並與納稅管理人約定通知書接收和每期付款。住在海外的屋主,每個年度建議先確認:
- 需要時指定並申報納稅管理人
- 確定繳稅通知書的寄送地址
- 向村裡確認可用的繳納方式
- 約定每期繳納期限前由誰付款
海外屋主要辦哪些手續?
稅率不因國籍而異。要不要指定納稅管理人,看屋主在村內有無住所等、是否符合例外。在村內沒有住所、居所、事務所或營業所的,須指定代辦一切納稅事務的納稅管理人。選擇村條例規定區域內的人時向村長申報;選擇區域外、能妥善處理納稅事務的人時,須向村長申請並取得核准(地方税法第355條第1項)。
- 遷出日本時,需要在日本國內代收繳稅通知書的納稅管理人(白馬村)。
- 申報須納稅人和納稅管理人雙方同意。
- 申報後,所有權和納稅義務並不轉移給納稅管理人。
- 經村長認定不影響徵收的,可以不指定納稅管理人(同條第2項)。
所用表格是白馬村的納稅管理人申報表(日文:納税管理人申告書),可在白馬村稅務課證明·申請頁面取得。白馬村英文說明列出的聯絡電子郵件是 [email protected]。購屋時的登記和匯款流程,可參考外國人能在日本白馬買房嗎。
怎麼核對評價額?有異議怎麼處理?
- 課稅明細書:隨繳稅通知書寄出,土地載明所在、地號、地目、面積和價格,房屋載明所在、房屋編號、種類、結構、面積和價格(地方税法第364條第3項)。
- 評價證明書:用證明·閱覽申請書(日文:証明・閲覧申請書)向白馬村稅務課申請(白馬村)。
- 縱覽:每年4月1日起,至不早於4月20日或第1期繳納期限(取較晚者)的某一天為止,可與村內其他土地、房屋的價格比較。實際開放期間以村裡的公告為準(地方税法第416條)。
- 審查申請:對價格有異議的,可在價格登記公告之日起,至收到繳稅通知書之日後滿3個月的當天為止,以書面形式向固定資產評價審查委員會提出。基準年度之後的兩個年度,僅限主張地目變更等情形(地方税法第432條)。
常見誤解
- 拿買價直接乘1.4%做預算
- 以為法律意義上的別墅(專供休閒度假,且非供每月至少居住1天或同等程度居住使用)也能享受1/6的住宅用地特例
- 以為計畫建房的空地、正在施工中的土地算住宅用地
- 12月交屋但1月1日前未完成登記,當年度的通知仍寄給賣方
- 改變用途後,沒有在隔年1月31日前申報
- 移居海外後沒有申報納稅管理人,收不到通知
- 沒料到新建住宅減額(一般3個年度)結束後,房屋稅額會恢復原額
買房前怎麼估算稅額?
先向賣方索取最近的課稅明細書,記下土地與房屋的評價額、課稅標準額和實際年稅額;再確認購入後的用途會不會改變分類、新建住宅減額還剩幾個年度,對照上表判斷能否適用特例。出租經營所需的許可,可參考日本白馬民宿許可與旅館業許可的區別。
Hakuba Land是Gemini株式会社旗下的不動產品牌;Gemini株式会社持有日本不動產仲介執照(宅地建物取引業)。找地、找房之外,設計與施工由長期合作的營造廠商負責,Gemini株式会社負責統籌。提供給其他屋主的別墅管理服務仍在籌備中。
買地流程可參考在日本白馬買地。
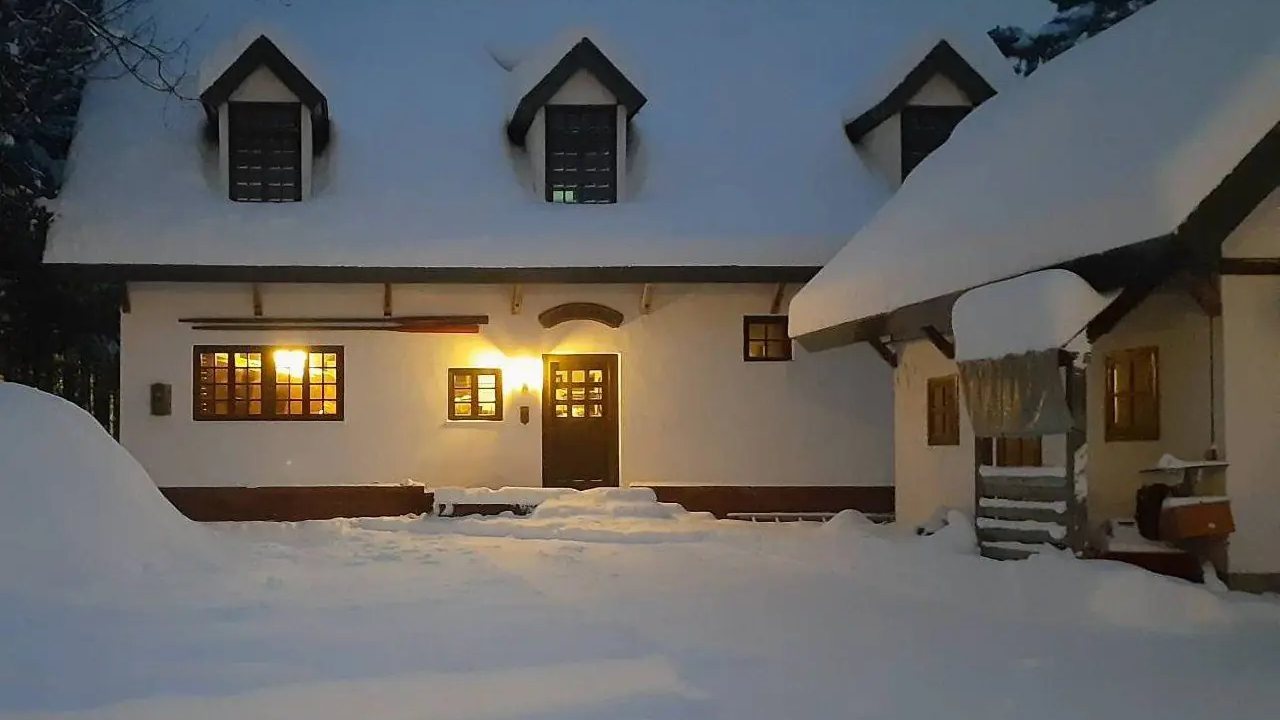
本文僅供一般說明,不構成稅務建議。個別稅額請向白馬村稅務課(+81-261-85-0712)確認;個案判斷請諮詢稅理士(日本稅務師)。照片為Gemini株式会社自有的包棟旅宿Maykiss。
最後核對日期:2026年10月27日(白馬村稅務課各頁面、e-Gov法令、總務省、國土交通省)
出處
常見問題
白馬村的固定資產稅繳稅通知什麼時候寄出?
白馬村英文說明寫明,繳稅通知書在第1期所在的4月寄出。
非家屬可以代我申請評價證明書嗎?
可以。除白馬村稅務課的「證明·閱覽申請書」外,非家屬代辦還需要屋主出具的委託書。住在海外、請日本國內的人代領證明時,也要準備這份委託書。
相關指南
-
外國人在日本白馬買房:條件、費用與流程(2026)
外國人原則上可在日本白馬購買土地與房屋,無須持有日本居留資格。了解購買流程、費用、非居住者申報,以及白馬土地價格與建築用途查核重點。
-
日本白馬買地指南:能建什麼、要查哪些規定
正在看白馬土地出售資訊?本文說明白馬村的白地地域與建築形態限制、景觀計劃高度限制、開發行為事前協議、別墅區協定和接道要求,以及購買前要確認的事項。
-
日本白馬地價2026:官方資料與買地前須知
2026年白馬村地價在地價公示和地價調查中漲幅均居日本前列。本文依據國土交通省公佈資料,整理白馬的價格、漲幅、原因以及購買前如何解讀。
-
日本白馬民宿規定:冬季限制區域與旅館業許可(簡易宿所)的差異
日本白馬的民泊(住宅宿泊事業)每年上限180天,神城、北城部分區域12月1日至3月31日限制營業(屋主居住等情形除外)。對比旅館業許可(簡易宿所)的條件與買前確認要點。
-
日本白馬住宿稅(宿泊税)怎麼算?每人每晚200日圓起與包棟算法
日本白馬村宿泊税:不含餐、不含消費稅每人每晚6,000日圓以上收200–1,900日圓(含長野縣稅)。包棟別墅依人數均分的算法、免稅情形,及出租屋主要辦的登記與申報。