
日本白馬投資物件:廣告投報率怎麼看,毛投報率與淨投報率怎麼算
分類: 市場與投資
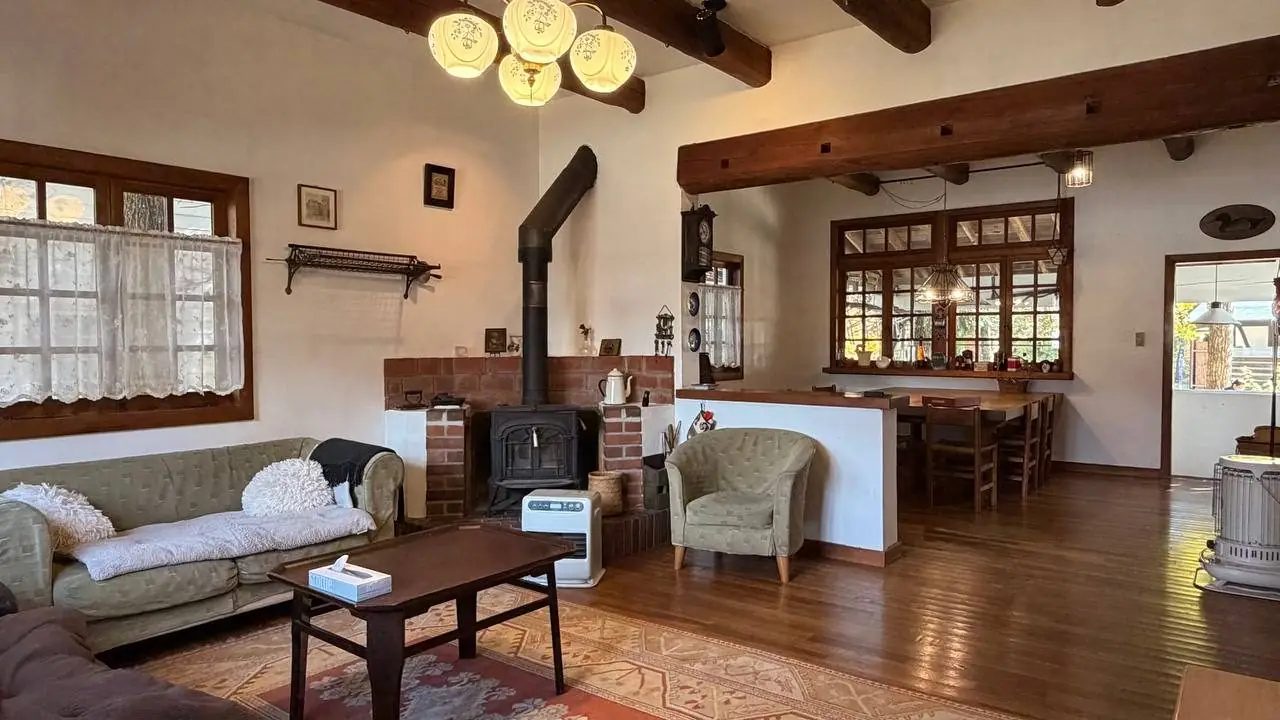
我們查閱的兩筆日本白馬住宿用途投資物件,廣告投報率都是扣除經營費用前的毛投報率(日文「表面利回り」)。日本不動產廣告規則規定,用於出租的房產所標「投報率」,是1年預計租金收入除以購入價格,屬於扣除稅費和維護費用之前的數字。
2026年11月1日,我們查看的兩套白馬住宿類房產分別標示20.06%(假設入住率50%)和9.51%(一個雪季的實際資料)。
這兩個廣告投報率都不能直接代表扣除經營費用後的回報。請核對經營費用、按月的經營記錄,以及允許所計畫經營方式的許可。白馬的地價行情請看白馬地價2026,外國人買房流程請看外國人在白馬買房指南。
白馬投資物件廣告上的「投報率」是什麼意思?
依據是《不動產表示公正競爭規約施行規則》第9條第46項。它規定,購入後出租的房產所標「投報率」,指「該房產1年預計租金收入佔取得價格的比例」,並且廣告必須寫明以下三點:
- 這是1年預計租金收入佔價格的比例;
- 預計租金收入並不保證一定能得到;
- 這是扣除稅費及其他維護費用之前的數字。
這條規則以租金為前提。住宿收入並不是租金,但白馬住宿類房產的廣告同樣使用「投報率」一詞;規約也沒有定義淨投報率(日文「実質利回り」)。銷售資料裡如有淨投報率,請確認由誰編制、計算公式、分母和包含了哪些費用。
下面是2026年11月1日兩套房產的刊登內容。
| 項目 | 房產A(LIFULL HOME’S 投資頻道) | 房產B(ARK NEXT) |
|---|---|---|
| 價格 | 4,800萬日圓 | 5,000萬日圓(含稅) |
| 標示投報率 | 毛投報率20.06% | 毛投報率9.51% |
| 計算依據 | 假設每晚53,500日圓 × 假設入住率50% = 年收入約963萬日圓 | 2025年12月至2026年4月雪季的實際資料 |
| 建築 | 木造,1961年6月建成,10LDK(備註欄) | 木造,2022年11月建成,2LDK,68.2平方公尺 |
| 許可標示 | 「已取得旅館業許可」(刊登者自述) | 正文未寫明;標籤為「民泊/旅館業可」 |
來源:兩套房產的刊登頁面(toushi.homes.co.jp/bukkendetail/index/4731948/、ark-next.com/bukken-detail/844),2026年11月1日查看。許可資訊為刊登者自述,我們未核實。
房產A的約963萬日圓,與53,500日圓 × 50% × 360晚的計算結果一致;按365晚則是9,763,750日圓。刊登頁面並未寫明一年按多少晚計算。
同一頁面還印著通用公式「滿租租金 × 12個月 ÷ 購入價格」,與備註欄的50%入住率前提並不一致。房產B的9.51%,如果是該雪季收入除以含稅價格,約為476萬日圓,但廣告沒有寫其餘7個月的收入。
毛投報率和淨投報率怎麼算?
毛投報率 = 年收入 ÷ 房價。淨投報率常見的估算方法是:(年收入 − 年經營費用)÷(房價 + 購入時的各項費用)。上述廣告規則沒有定義淨投報率,請問清賣方或仲介扣除了哪些費用。
下表是假設算例,所有數字都只是說明用的前提,不代表行情。
| 項目 | 前提 | 金額或投報率(日圓 / %) |
|---|---|---|
| 房價 + 購入費用 | 5,000萬 + 350萬 | 53,500,000 |
| 年收入 | 假設 | 6,000,000(占房價12.0%,即毛投報率) |
| 經營費用(收入的40% / 50%) | 一家營運支援公司的估計(見下文) | 2,400,000 / 3,000,000 |
| 營運淨收益(本算例) | 收入 − 經營費用 | 3,600,000 / 3,000,000 |
| 淨投報率(以5,350萬計) | 營運淨收益 ÷ 總投入 | 6.73% / 5.61% |
| 若稅、保險、維修另需50萬 | 假設(不含在40%–50%內時) | 5.79% / 4.67% |
前提:本站計算。不含房貸還款、所得稅或法人稅、折舊、家具和改裝費用,以及屋主自住的天數。
40%–50%不是官方數字,而是一家公司的估計。
提供度假別墅營運支援的VILLARY(株式会社COUNTOR)在2026年8月一篇以白馬村為例的文章中給出了一個估計。
按其說法,線上預訂平台佣金、清潔、床單毛巾、消耗品、水電瓦斯、除雪、調價、訂房管理和房客接待全部外包時,經營相關費用約佔全年住宿收入的「40%–50%左右」(隨房屋面積、清潔頻率、積雪量、設備與委託範圍而變)。
這份清單沒有列出固定資產稅、保險和維修,請確認你的報價是否包含。
白馬住宿需求的淡旺季差多大?
差距很大。白馬村2024年為試算住宿稅收入所做的估計顯示,全年住宿人夜的57.3%集中在12月至3月,2月的住宿量約是11月的7倍。
| 時段 | 估計住宿人夜 | 佔全年比例 |
|---|---|---|
| 12月–3月 | 541,000 | 57.3% |
| 4月 | 39,500 | 4.2% |
| 5月–10月 | 333,600 | 35.4% |
| 11月 | 29,400 | 3.1% |
| 全年 | 943,500 | 100% |
來源:白馬村《白馬村制度の検討について》(2024年10月8日)6.2 月別住宿數。該資料以2019年手機定位資料(日本「モバイル空間統計」)為基礎,再按滑雪場統計和村旅遊統計的比例修正,屬於估計值,不是實際住宿數的統計。比例為本站計算。
只看外國遊客,估計住宿人夜的91.5%在12月至3月。這是全村的估計,不能預測單套房產的收入;請逐套核對其按月入住率、實際每晚房費和收入,尤其是冬季以外的月份。全年平均50%入住率只是一種計算假設,請索取按月的訂房記錄,而不是全年平均數。
這套房產能合法賺到這筆收入嗎?
先確認預計的經營有哪種申報或許可作依據。本文比較《住宅宿泊事業法》申報與《旅館業法》許可,兩者可經營天數的限制差別很大。
按《住宅宿泊事業法》申報的民宿(日本稱「民泊」),每年接待住宿的天數最多180天,計算期間為每年4月1日中午至隔年4月1日中午,中午到次日中午算1天;經營者變更時天數也會延續計算。
這個上限計算的是有客人入住的天數,而不是公式裡的日曆晚數。按360晚 × 入住率50%計算,入住天數是180天,正好用滿全年上限;按365晚則模型結果為182.5天,超過上限。請確認預計的入住晚數依據的是哪種申報或許可。
長野縣條例還規定,白馬村大字神城、大字北城的指定區域,每年12月1日至隔年3月31日限制經營民泊。但經營者住在同一棟建築、同一基地內或相鄰住宅且不離開時,或已登記的住宅宿泊管理業者以同樣方式駐守時,不適用這項限制。
我們查看了長野縣的住宅宿泊事業申報一覽(截至2026年8月31日),沒有地址在白馬村的申報;同一日期的縣旅館業開放資料中,白馬村有1,307筆資料(均為行政名單上的條目數,不等於正在營業的設施數)。
按《旅館業法》取得的旅館業許可,沒有每年天數上限。許可是發給經營者的,不是發給建築的。
受讓方要透過營業轉讓承繼原經營者的地位,轉讓方和受讓方必須共同取得知事的核准(《旅館業法》第3條之2);長野縣的說明是,須在「營業轉讓契約生效之前」辦理,過期就必須重新申請許可。
Gemini株式会社也是透過這一程序,取得大町保健所的核准(長野県大町保健所指令8大保第12-16号),承繼了簡易宿所「500 MILES HAKUBA」的經營者地位。完整對比請看白馬民宿規定與旅館業許可。
東京地方法院2022年3月29日的判決(大阪府宅地建物取引士センター的律師解讀)也值得參考。該案賣方是宅建業者(持牌不動產業者),法院認為,它在說明假設投報率及其收入依據時,也有義務調查並說明可能影響該收入的法令限制。
同時,買方是以出租為目的的法人,因輕信所示7.44%的毛投報率來決定價格並簽約,被判過失相抵四成。
該案涉及東京的一棟大樓和廣告牌條例,並非住宿設施。
計算淨投報率時,要扣除哪些費用?
只有部分費用有公告費率,其餘須依個別建物取得報價。
| 費用 | 官方數字 | 應索取的資料 |
|---|---|---|
| 固定資產稅 | 課稅標準額 × 1.4%,依據是村裡的固定資產稅評估額,不是購入價格。住宅改為旅館或簡易宿所後,土地可能不再適用住宅用地特例(《地方稅法》第349條之3之2),稅額會上升。 | 賣方最近的納稅通知書;日本白馬房產稅 |
| 白馬村住宿稅 | 由房客負擔:每人每晚房費(不含餐、不含稅)6,000日圓起,200–1,900日圓(2026年6月1日至2029年5月31日,含縣稅100日圓);經營者代收並按月申報 | 白馬住宿稅指南 |
| 自來水與公共下水道 | 白馬村收費標準(自來水13mm水錶基本費每月1,837日圓) | 白馬買別墅與每年維持費 |
| 淨化槽(如有) | 無官方數字 | 維修保養業者及法定檢查機構的報價 |
| 營運、清潔、訂房佣金、除雪、取暖 | 無官方數字 | 報價;賣方最近12個月的帳單 |
| 保險、維修 | 無官方數字 | 保險報價;建築檢查 |
來源:白馬村固定資產稅、住宿稅、自來水收費說明,日本《地方稅法》第350條第1款,《淨化槽法》第10、11條(2026年10月31日查看)。
住宿稅的納稅義務人是房客,經營者負責代收並繳給村裡;它對定價和每月事務的影響,請另行估算。自2026年6月起,原則上每個設施須在次月月底前申報繳納,這些申報書副本可以用來核對賣方聲稱的住宿量;但每人每晚不足6,000日圓的住宿不課稅,不會體現在稅額裡。
對日本白馬投資物件出價前要核對的資料
Hakuba Land審閱投資房產資料時,會同時核對算術和背後的前提。請向賣方索取:
- 前提:假設還是實際、涵蓋哪些月份、按整棟還是按人計價、入住率、一年按多少晚計算
- 訂房平台12個月的報表,以及2026年6月以來的住宿稅申報書副本
- 許可的種類、編號、名義人,以及營業轉讓核准的辦理時間
- 建築資料是否一致:房產A在表格裡寫37.2平方公尺,在備註裡寫約371平方公尺。請用登記簿、建築確認文件和「消防法令適合通知書」(符合消防法令的通知文件)核實
- 一年的水電瓦斯、除雪、清潔帳單,以及營運委託契約能否轉給你
- 自住:自住的日期不能同時算作可出售的住宿日期
把住宅改為旅館或簡易宿所時,改變用途的面積合計超過200平方公尺須辦理建築確認手續;200平方公尺以下雖不需辦理,也必須符合建築基準相關規定。
Hakuba Land能做什麼
營運Hakuba Land品牌的Gemini株式会社是持有日本宅地建物取引業執照的不動產仲介(宅地建物取引業者),可在你出價之前,協助把廣告投報率與許可、按月收入和經營費用逐項比較。合作物件均標明交易形態(取引態様)。
需要改造時,由長期合作的建築業者施工,我們負責協調。面向外部屋主的託管服務仍在準備中,目前尚未提供。
資訊揭露:Gemini株式会社擁有圖中的「Maykiss」和「500 MILES HAKUBA」。
**核對方式:**廣告上的數字於2026年11月1日在各刊登頁面查看;規則和稅率依據日本不動產公正競爭規約(2025年版)、白馬村稅務資料、長野縣民泊與旅館業頁面,以及e-Gov上的《住宅宿泊事業法》《旅館業法》原文核對。本文為一般資訊,不構成投資、稅務或法律建議,購買前請諮詢專業人士。
常見問題
經營記錄不滿12個月的房產怎麼判斷?
請賣方提供現有的全部記錄,確認哪些月份停業或由屋主自用。沒有記錄的月份,在你自己的計算裡只能當作假設,不能當作實際結果。
相關指南
-
日本白馬民宿規定:冬季限制區域與旅館業許可(簡易宿所)的差異
日本白馬的民泊(住宅宿泊事業)每年上限180天,神城、北城部分區域12月1日至3月31日限制營業(屋主居住等情形除外)。對比旅館業許可(簡易宿所)的條件與買前確認要點。
-
日本白馬買別墅:每年維持費用、冬季管理與購買前檢查清單
在日本白馬購買別墅或中古屋,每年要花哪些錢?依官方收費標準整理固定資產稅、上下水道、淨化槽、管理費,以及冬季排水防凍、屋頂積雪和購買前要核對的事項。
-
日本白馬房屋稅:固定資産税依評価額計算,別墅與海外屋主須知
日本白馬村的固定資產稅不依購買價格,而是依評價額算出課稅標準後乘以1.4%,向1月1日的登記所有人徵收。法律意義上的別墅用地不享受住宅用地特例,海外屋主原則上需指定納稅管理人。
-
日本白馬住宿稅(宿泊税)怎麼算?每人每晚200日圓起與包棟算法
日本白馬村宿泊税:不含餐、不含消費稅每人每晚6,000日圓以上收200–1,900日圓(含長野縣稅)。包棟別墅依人數均分的算法、免稅情形,及出租屋主要辦的登記與申報。
-
日本白馬地價2026:官方資料與買地前須知
2026年白馬村地價在地價公示和地價調查中漲幅均居日本前列。本文依據國土交通省公佈資料,整理白馬的價格、漲幅、原因以及購買前如何解讀。